AVEZ-VOUS DES QUESTIONS? CLIQUEZ ICI


Télécharger nos études
EY‑Parthenon publie les résultats de son étude annuelle dédiée aux enseignes préférées des Français en 2026.
En résumé :
- Action renouvelle son exploit pour la quatrième année consécutive et reste l’enseigne préférée des Français tous secteurs confondus, avec le plus fort taux de fans (44,8%), confirmant un ancrage exceptionnel dans le cœur des consommateurs.
- Leroy Merlin conserve la deuxième position (40,0%), devant Decathlon, qui complète le podium avec un taux de fans de 36,2%.
- Biocoop conserve la première place en matière de responsabilité sociétale et environnementale (RSE), devant Aroma‑Zone et Yves Rocher.
- 4 enseignements clés se dégagent de l’édition 2026 : (i) l’accessibilité prix et les bonnes affaires restent centrales dans les arbitrages, (ii) mais les clients sont toujours plus en quête de praticité, de gain de temps et de plaisir, (iii) des attentes qui restent fortes en RSE avec une meilleure acceptation de la prime de prix pour certains foyers, et enfin (iv) la montée en puissance de l’intelligence artificielle dans les parcours d’achat.
- Rappel méthodologique : l’étude a été menée en janvier 2026 en interrogeant en ligne un panel d’environ 12 000 consommateurs français de 18 ans et plus, comptabilisant plus de 70 000 avis, et évaluant 213 enseignes dans 19 secteurs d’activité.
Au début de chaque année, notre étude permet de prendre le pouls du secteur de la distribution en France :
- Comment les Français modifient-ils leurs comportements d’achats : quels arbitrages font-ils (prix vs. volumes, attention portée à la qualité et au développement durable, recours à la seconde main, influence de l’intelligence artificielle dans leurs choix,…) ?
- Comment évolue leur perception des principales enseignes ?
- Quels distributeurs ont su tirer leur épingle du jeu et comment font-ils ? lesquels reculent dans le cœur des Français ?
Sur la base d’un sondage d’environ 12 000 adultes représentatifs de la population, l’étude prend la mesure de l’ancrage des principaux distributeurs dans le cœur des Français – avec une évaluation de 213 enseignes dans 19 secteurs d’activité différents. Le fameux taux de fans (soit le taux de clients se déclarant fans d’une enseigne, parmi tous ceux ayant acheté au moins une fois dans le secteur) est une métrique synthétique majeure combinant le taux de pénétration de l’enseigne avec sa capacité à transformer ses clients en fans.
Téléchargez l'étude 2026 : classements et enseignements clés
Certains lauréats semblent indépassables, tant ils ont su conquérir le cœur des Français avec un positionnement fort, distinctif, valorisé par les consommateurs et cohérent dans la durée. Pour la quatrième année consécutive, Action, le lauréat tous secteurs confondus, illustre cette réussite avec une offre centrée sur des prix très bas, mais aussi – et surtout ! – sur une expérience d’achat jugée parmi les plus efficaces et agréables (petits plaisirs, chasse au trésor). Leroy Merlin, Ikea, Decathlon et Leclerc ont eux aussi creusé l’écart sur leurs concurrents avec des taux de fans 2 à 3 fois supérieurs à leurs dauphins respectifs.
Biocoop qui décroche à nouveau cette année la meilleure note en matière de responsabilité sociétale et environnementale, devant Aroma-Zone et Yves Rocher.
L’image prix reste bien sûr un combat essentiel face à la pression maintenue sur le pouvoir d’achat des ménages : près de 85% des répondants reconnaissent modifier leurs comportements. Néanmoins, cette bataille du prix ne doit surtout pas compromettre la qualité de l’offre ni la confiance – deux dimensions clés qui construisent durablement la satisfaction et la préférence client.
De plus, les attentes augmentent considérablement en matière de praticité et de plaisir : les Français veulent gagner du temps et se faire plaisir. Plusieurs circuits bénéficient à plein de ces tendances de fond : en premier lieu les magasins de proximité en très forte croissance sur 2025, suivis de l’e-commerce, et des enseignes spécialistes.
Si l’intelligence artificielle permet aux enseignes de gagner en efficacité sur la plupart de leurs activités, du front office au back office, elle monte en puissance également du côté des clients finaux. Nous le mesurons cette année : les foyers ont déjà largement recours aux plateformes d’Intelligence Artificielle générative comme ChatGPT, Claude, Gemini ou Mistral pour préparer leurs achats. Du côté des enseignes et des marques, il ne s’agit plus d’optimiser leur présence sur les moteurs de recherche, mais de structurer les contenus pour qu’ils soient correctement compris et interprétés par l’IA.
Zoom sur les lauréats 2026
Action renouvelle son exploit pour la 4ème année consécutive et reste l’enseigne préférée des Français tous secteurs confondus, avec le plus fort taux de fans (44,8%). Action devance deux habitués du podium : Leroy Merlin (40,0%) et Decathlon (36,2%).
Les membres du top 10 sont identiques à l’an dernier, confirmant leur très fort ancrage dans le cœur des Français.
Biocoop conserve son titre d’« Enseigne engagée », avec la meilleure note en matière de RSE tous secteurs confondus. L’enseigne devance Aroma-Zone et Yves Rocher (champions de la cosmétique naturelle), Biomonde et Satoriz.
Lauréats 2026 par secteur
Sur les 19 secteurs évalués, 2 voient un nouveau lauréat par rapport à 2025 : Decathlon reprend sa couronne en mode sport, après l’avoir cédée à Nike en 2024 et Maxi Zoo double Zooplus en Animalerie.
Quatre enseignements clés de l’édition 2026
1. L’accessibilité prix et les bonnes affaires, encore au cœur des priorités - mais aussi la praticité et le plaisir !
L’inflation tarde à refluer après le choc de 2022, la confiance des ménages n’est qu’en très légère amélioration depuis son plancher de S2 2022. Le climat général reste anxiogène : les Français préfèrent épargner.
38 % des foyers déclarent arbitrer en premier lieu selon le pouvoir d’achat (+3 pts en un an et +7 pts depuis janvier 2022).
- 85 % disent modifier leur comportement face à l’hyper-inflation : chasses aux promotions, moins de volumes, report vers des articles moins chers (MDD) voire de la seconde main.
- 7 des 19 lauréats 2025 sont en tête de leur secteur à la fois en rapport qualité-prix et en prix bas et promotions. Six autres sont sur le podium de leur secteur sur ces dimensions.
Néanmoins le prix seul ne suffit pas à s’assurer la préférence des clients. Il doit s’accompagner de la qualité de l’offre et de la confiance, deux dimensions fondamentales qu'il faut continuer de renforcer (par la cohérence des combats marchands, l’assortiment et les marques propres, l’expérience globale et la communication).
Outre les efforts à mener autour de l’accessibilité des prix, les distributeurs doivent continuer à enrichir les dimensions de praticité et plaisir dans l’expérience proposée aux clients. Parmi les leviers : un parcours d’achat simple, rapide, et sans irritant (ex : Picard, Decathlon, Apple), des produits qui font envie ou qui font le buzz, parfaitement valorisés en magasin (ex : Grand Frais, Picard, Ikea, Nike, Action), avec des équipes accueillantes, capables de conseiller et de créer un lien personnel avec les clients (ex : Decathlon, Adopt, Cultura).
2. Des arbitrages majeurs entre secteurs et entre canaux
Dans le contexte actuel, toujours anxiogène, mais avec une légère amélioration du pouvoir d’achat et du moral des ménages, les Français déclarent également vouloir fréquenter davantage des enseignes liées au plaisir (bijoux & montres, optique, mode sport et articles de sport). A l’inverse, ils envisagent de maîtriser davantage encore leurs dépenses dans les enseignes de restauration.
Par ailleurs, les Français cherchent à gagner du temps, ce qui profite aux enseignes de proximité (quitte à payer plus cher) et aux petits formats spécialisés – mais aussi et surtout aux parcours digitaux (combinant gain de temps et maîtrise du budget) tels que le Drive, click & collect, et la livraison à domicile.
Le canal e-commerce retrouve ainsi son niveau de croissance structurel à +5 % en 20251. Par contraste, le chiffre d’affaires des centres commerciaux a baissé de 0,2 % avec un trafic à +0,6 % seulement selon le bilan annuel de la Fédération des acteurs du commerce dans les territoires. Notre étude confirme ce retour en force des canaux digitaux, appréciés pour leur praticité, leur choix et leur accessibilité prix. Les foyers interrogés anticipent d’acheter plus fréquemment des articles de mode adulte sur les plateformes 100 % digitales – et moins fréquemment dans les enseignes traditionnelles du secteur.
Parmi les plateformes web, Shein recule en taux de fans – passant de 6,3 % à 4,5 % en mode adulte, et de 8,0 % à 6,7 % en en mode enfant – en raison de plusieurs affaires l’ayant contraint à une fermeture partielle fin 2025 et ayant terni son image (polémiques autour des poupées, de l’entrée au BHV et de certaines Galeries Lafayette). Shein aurait ainsi vu son CA web reculer à -10 % sur l’année 2025, et même -50 % en janvier 2026 selon Circana. Dans notre baromètre, les autres plateformes en ont largement profité : Vinted, Amazon et bien sûr Temu dont les taux de fans grimpent.
3. Responsabilité sociétale et environnementale : des attentes qui restent fortes et une meilleure acceptation de la prime de prix
En dépit des efforts déployés par les enseignes pour verdir leurs gammes et leur chaîne d’approvisionnement, la dimension « développement durable » reste la moins bien notée en moyenne (55/100 tous secteurs confondus), en recul de -0,2 point sur 1 an et même -2 points sur 6 ans : les clients sont de plus en plus exigeants et les enseignes ne progressent pas assez vite à leurs yeux.
Pourtant, près de 60 % des foyers se disent prêts à payer un prix plus élevé pour des produits vertueux en matière de RSE – c’est 20 points de plus qu’en 2025 ! 17 % accepteraient même de payer un supplément tarifaire supérieur à 10 %. Les 18-34 ans semblent un peu plus « généreux » que leurs aînés : plus de 27 % d’entre eux se disent prêts à accepter un premium prix supérieur à 10 %.
Seuls trois secteurs d’activité dégagent une note moyenne supérieure à 60/100 en RSE, récompensant notamment leurs efforts pour proposer des gammes plus éco-responsables (ingrédients et labels, packagings, chaîne de valeur, circuits courts…) : l’alimentation spécialisée (et notamment les enseignes bio), le jardinage, et l’animalerie.
4. Montée de l’intelligence artificielle dans les parcours d’achat
La manière dont les consommateurs recherchent, évaluent et choisissent des produits évolue plus rapidement que lors du passage du commerce physique à l’e-commerce. Les outils comme ChatGPT, Gemini, Claude ou Mistral deviennent de véritables assistants d’achat personnels : ils proposent des produits, comparent avantages et inconvénients, identifient des alternatives et préparent la décision.
- Selon une étude EY-Parthenon en janvier 2026, 24 % des adultes et 42 % des 19-24 ans déclarent privilégier l’IA pour rechercher ou comparer des produits, motivés par la rapidité et la simplicité.
- Les catégories d’achat les plus engageantes (équipements du foyer, voyages, véhicules) sont les plus susceptibles d’être recherchées et comparées via ces plateformes IA.
Sur ces nouveaux environnements, les entreprises ont moins de contrôle sur leur visibilité, car les modèles d’IA synthétisent d’immenses volumes de données non structurées (avis, forums, blogs, tests…) et les recomposent sous forme de recommandations apparemment objectives.
Émerge alors le GEO (Generative Engine Optimization) : il ne s’agit plus d’optimiser leur présence sur les moteurs de recherche, mais de structurer les contenus pour qu’ils soient correctement compris et interprétés par l’IA.
Enfin, les plateformes d’IA générative proposent de plus en plus d’effectuer la transaction directement sur leur chat (chat and buy) et demain, sans aucune intervention humaine.
- Près de 48 % des utilisateurs déclarent avoir déjà pris une décision d’achat basée uniquement sur des informations fournies par l’IA, et 53 % seraient prêts à acheter directement via un chat.
- L’intervention humaine devient de plus en plus superflue, notamment sur les achats à faible enjeu émotionnel : les agents se parleront et agiront entre eux (commerce agentique), sans solliciter l’humain qui leur aura délégué la décision d’achat en spécifiant ses besoins et ses critères.
Ce qu'il faut retenir
L’édition 2026 confirme que, dans un contexte d’arbitrages budgétaires, le prix reste central mais ne suffit plus : la confiance, la qualité perçue, la praticité et le plaisir sont décisifs pour la préférence et la fidélisation. Les arbitrages entre secteurs et la progression des canaux de proximité et digitaux se renforcent (drive, click & collect, e‑commerce). La RSE demeure la dimension la moins bien notée, même si près de 60 % des foyers accepteraient un surcoût pour des offres plus vertueuses. Enfin, l’IAs’impose dans les parcours d’achat et rebat les cartes de la visibilité des marques.
les 50 marques les plus puissantes
- Olivier Kahn
- Blog
Les 50 marques françaises les plus puissantes en 2026 : le classement complet
Hermès s’impose pour la première fois en tête du classement BrandZ France de Kantar, tandis que Mistral AI fait son entrée directement à la 29e place.

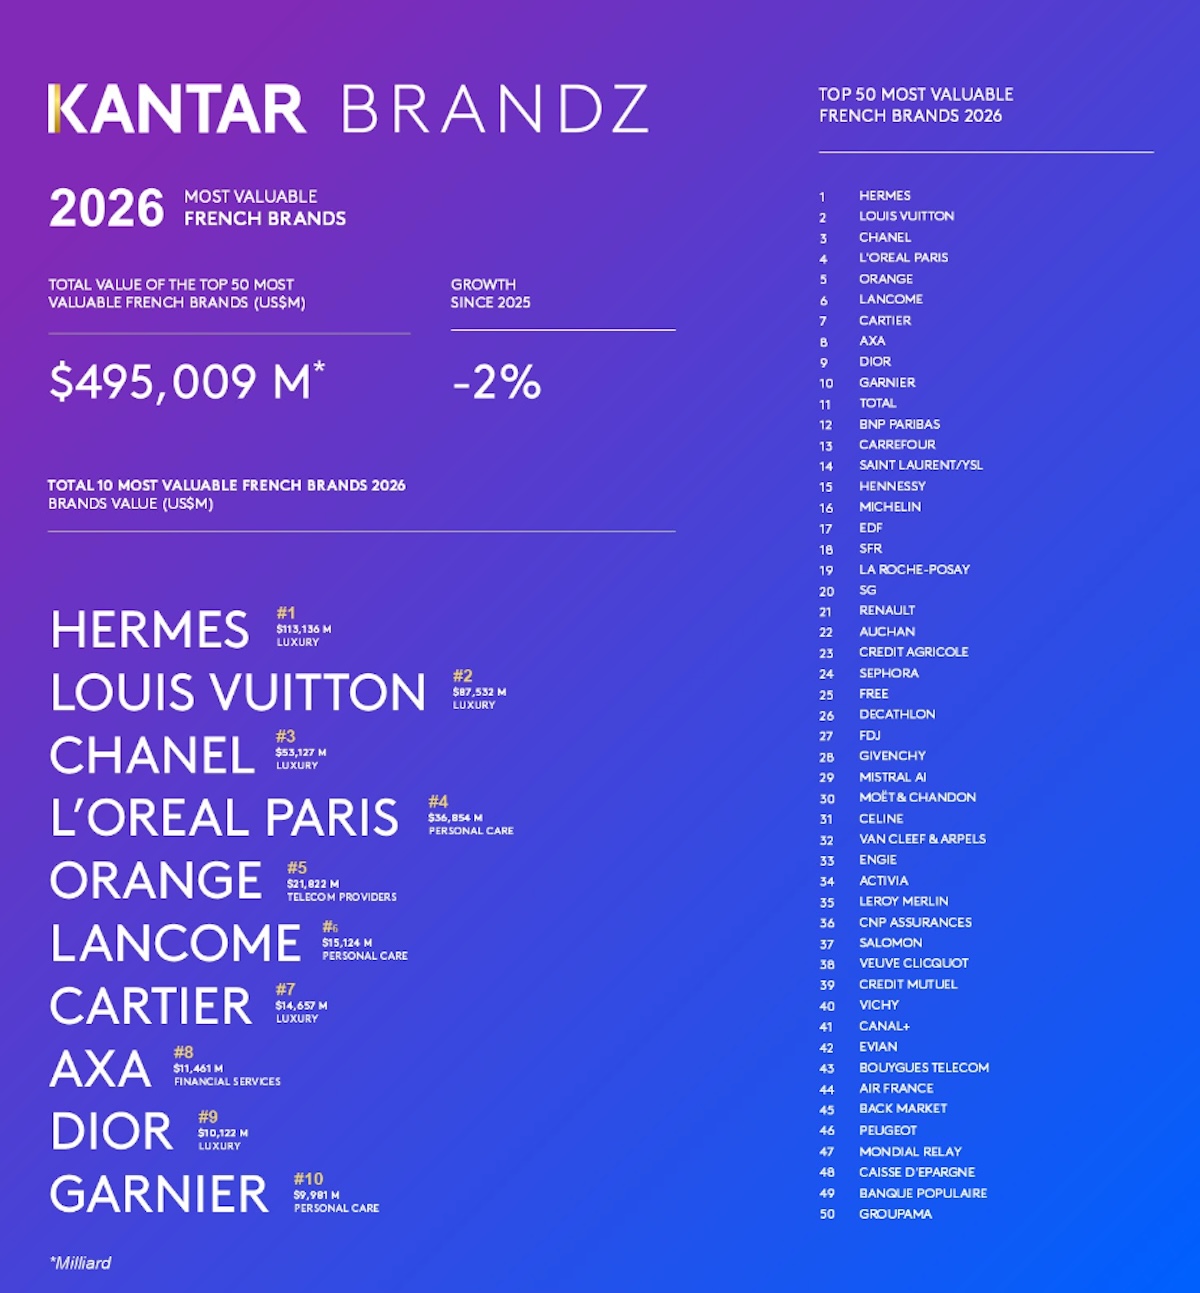
Kantar dévoile l’édition 2026 de son classement BrandZ Top 50 France, qui évalue chaque année la valeur des 50 marques françaises les plus puissantes à l’échelle mondiale, en croisant performance financière et perception des consommateurs. Cette année, la valeur cumulée du Top 50 s’établit à 495 milliards de dollars, en léger recul de 2,3 % par rapport à 2025 (506,6 milliards). Un repli que Kantar qualifie de « rééquilibrage », après plusieurs exercices de croissance soutenue (+25 % en moyenne sur les quatre dernières années).
Hermès détrône Louis Vuitton, le luxe se polarise
Hermès s’impose pour la première fois en tête du classement, avec une valeur de marque estimée à 113 milliards de dollars. Louis Vuitton, qui occupait la première place en 2025, recule à la deuxième position (87,5 milliards). Le luxe reste structurant dans le palmarès : avec 293 milliards de dollars, le secteur concentre 59,3 % de la valeur totale du Top 50 (voir image de une).
Voici les 10 marques françaises les plus puissantes selon Kantar :
- Hermès (113 136 millions de dollars)
- Louis Vuitton (87 532 millions de dollars)
- Chanel (83 127 millions de dollars)
- L’Oréal Paris (36 854 millions de dollars)
- Orange (21 823 millions de dollars)
- Lancôme (15 124 millions de dollars)
- Cartier (14 457 millions de dollars)
- AXA (11 441 millions de dollars)
- Dior (10 122 millions de dollars)
- Garnier (9 981 millions de dollars)
Le classement met toutefois en lumière une polarisation croissante du secteur. D’un côté, l’ultra-luxe continue de progresser. Outre Hermès, Cartier et Van Cleef & Arpels figurent parmi les plus fortes hausses. À l’inverse, plusieurs marques plus exposées aux cycles de mode enregistrent des reculs significatifs, comme Louis Vuitton, Chanel, Dior ou encore Céline.
Les services financiers et l’énergie en forte progression
Les plus fortes progressions du classement viennent cette année d’autres secteurs clés de l’économie française :
- Société Générale affiche la plus forte croissance du classement (+98 %);
- Air France signe une hausse de +48 %, reflet d’un retour en grâce après plusieurs années difficiles,
- Crédit Agricole progresse de 44 %,
- Engie de 43 %,
- EDF de 28 %,
- BNP Paribas de 27 %,
- AXA de 25 % (première marque financière française, à 11,5 milliards de dollars),
- Orange de 21 %.
Le secteur banque-assurance compte désormais 9 marques dans le Top 50, avec les entrées de Groupama et Banque Populaire, ainsi que le retour de Caisse d’Épargne et Crédit Mutuel.
Mistral AI, Salomon et Back Market font leur entrée
Le classement accueille également de nouveaux profils. Mistral AI fait une entrée directe à la 29e place, avec une valeur de marque estimée à 3 milliards de dollars, incarnant l’émergence d’un acteur français de l’intelligence artificielle à l’échelle mondiale. Salomon, nouveau venu à la 37e place (1,7 milliard de dollars), et Back Market (1,2 milliard) complètent ces entrées, portés respectivement par le sport d’extérieur et l’économie circulaire.
Un rééquilibrage après quatre années de forte croissance
Comme rapporté l’an dernier, l’édition 2025 du classement était dominée par le luxe et la beauté, avec Louis Vuitton en première position et des marques de luxe représentant environ 44 % de la valeur totale du palmarès. L’édition 2026 marque une inflexion. Si le poids du luxe progresse en part relative (59,3 %), la valeur globale recule et les dynamiques de croissance se déplacent vers les secteurs de la finance, de l’énergie et des télécoms.
Dans un contexte de tensions géopolitiques et d’incertitudes économiques, le classement valorise davantage la capacité des marques à incarner fiabilité, continuité et proximité, explique Kantar. « 2026 n’est pas une année de recul pour les marques françaises, mais une année de clarification stratégique », conclut Cécile Lejeune, présidente de Kantar France.
Google Actualités
Flipboard
Les meilleurs outils Veille

Feedly
Veille
Un agrégateur de flux RSS qui permet de pratiquer une veille efficace

Netvibes
Veille
Un agrégateur de contenu qui permet aux utilisateurs de mettre en place une veille digitale

Inoreader
Veille
Un lecteur de flux RSS pour simplifier sa veille digitale
Ces données vous intéressent ?
Recevez d'autres études avec la newsletter BDM :
Email marketing, WhatsApp, SMS : quels canaux choisir pour fidéliser ses clients en 2026 ?
L’email marketing est-il toujours roi ? Les messageries instantanées sont-elles vraiment fiables ? Jonathan Loriaux, consultant CRM et codirecteur de Badsender, démêle les idées reçues et les pièges à éviter pour fidéliser ses clients en 2026.
Sommaire
En 2026, fidéliser ses clients est devenu un exercice d’équilibriste. Entre la multiplication des canaux disponibles, la pression croissante sur la délivrabilité et des audiences de plus en plus sollicitées, les équipes CRM doivent jongler avec des arbitrages complexes. Email, messageries instantanées, notifications push, SMS : comment choisir les bons canaux, les combiner efficacement et mesurer ce qui fonctionne vraiment ? Consultant CRM et codirecteur de Badsender, Jonathan Loriaux partage pour BDM sa vision des stratégies de fidélisation en 2026 et ses conseils concrets pour construire une relation client durable sur des bases solides.
Jonathan Loriaux, Consultant CRM et co-directeur, Badsender
Jonathan Loriaux est spécialisé depuis plus de 15 ans dans l’accompagnement des entreprises sur les sujets de CRM, d’email marketing et de délivrabilité. Il co-dirige Badsender, agence spécialisée en emailing et CRM, engagée dans l’éducation de l’écosystème sur des enjeux essentiels : respect de la vie privée, lutte contre le spam, éco-conception ou encore accessibilité.
Se former aux techniques d’emailing
Email marketing, messageries instantanées, notifications push… Comment réussir à fidéliser ses clients en 2026 quand les canaux n’ont jamais été aussi nombreux, et les audiences aussi sollicitées ?
La multiplication des canaux n’est pas forcément un problème en soi si on se place du côté du destinataire, qui peut choisir ce qu’il préfère. Là où ça se complique, c’est côté marque : le chargé de campagnes doit jongler entre les canaux, les outils, et orchestrer le tout de façon cohérente.
Sur la priorisation des canaux, la logique est finalement assez simple : croiser les coûts, le temps mobilisé par les équipes et l’efficacité mesurée. Donc tester, mais avec vigilance, car les tests one-shot ont tendance à surperformer et peuvent fausser la lecture.
Sur la sursollicitation, c’est un problème structurel qui dure depuis des années, et personne n’a encore trouvé la solution miracle.
Les approches prédictives basées sur l’IA offrent de belles promesses, mais elles ne dispensent pas de travailler le fond : des messages vraiment pertinents, bien ciblés, construits avec soin.
L’email est souvent présenté comme le canal de fidélisation le plus fiable. Est-ce encore le cas en 2026, ou ce statut est-il en train d’être contesté par d’autres canaux ?
L’email est avant tout le canal de fidélisation le plus ancré dans les pratiques. Ses avantages restent incontestables : coût d’envoi très faible (pas de « timbre » à payer à Meta ou aux opérateurs téléphoniques), niveau de personnalisation élevé, possibilité d’un travail de design très soigné, écosystème d’outils extrêmement large, usages matures… On pourrait en citer encore beaucoup.
Son statut n’est clairement pas contesté, même si la question revient régulièrement. Les canaux s’accumulent, chacun avec sa spécificité, sans pour autant effacer les précédents. L’email n’a pas été tué par les SMS, ni par les notifications mobiles, ni par les réseaux sociaux. Il ne le sera pas davantage par WhatsApp.
L’avantage souvent sous-estimé de l’email marketing :
C’est le seul canal où la marque possède vraiment sa liste.
Pas d’algorithme tiers, pas de plateforme intermédiaire qui peut couper l’accès du jour au lendemain.
C’est un actif qui appartient à la marque, ce qui lui confère une valeur stratégique que les autres canaux n’ont tout simplement pas.
Les messageries instantanées s’imposent de plus en plus dans la relation client. Dans quels contextes sont-elles vraiment plus efficaces, et quelles sont leurs limites, selon vous ?
Les messageries instantanées ont l’avantage d’être… instantanées, et d’être entrées dans les usages d’une grande majorité de la population. C’est un excellent exemple de ce que j’évoquais sur les spécificités de chaque canal, avec des outils qui excellent dans le conversationnel : la réponse rapide, le suivi de commande en temps réel, le service client réactif. C’est quelque chose que l’email gère moins bien par nature.
Les limites des messageries instantanées dans la relation client :
D’abord le coût : Meta impose ses tarifs, et ils peuvent évoluer.
Mais surtout, ces canaux sont fermés et centralisés. Vous dépendez d’un acteur unique qui détient toute l’infrastructure et peut changer les règles du jour au lendemain.
C’est précisément l’avantage de l’email et, dans une moindre mesure, du SMS : ce sont des canaux ouverts et décentralisés. Aucun acteur unique ne peut vous couper l’accès à votre audience.
Il y a une vraie question de souveraineté derrière le choix des canaux CRM. Miser exclusivement sur WhatsApp ou Messenger, c’est construire sa relation client sur un terrain que vous ne possédez pas.
Se former à la relation client
Un email bien écrit, bien segmenté, mais qui finit en spam, c’est souvent le cauchemar de nombreuses marques. Quels sont les leviers pour s’assurer qu’un email atteint bien sa cible en 2026 ?
Le principe de base pour une bonne délivrabilité reste le respect du consentement. Les prérequis techniques (authentification, configuration des enregistrements DNS, réputation IP) sont nécessaires, mais jamais suffisants.
En délivrabilité, la réputation se construit principalement sur le comportement des destinataires face aux emails reçus.
Certaines interactions jouent négativement : plaintes spam, bounces, absence totale d’ouverture. D’autres ont un impact positif : taux d’ouverture et de clic élevés, réponses aux emails. Les FAI et webmails observent ces signaux en continu pour faire évoluer votre réputation d’expéditeur et pour décider où atterrit votre message.
La recommandation de Jonathan :
Les principaux leviers sont donc de s’assurer que vos cibles ont réellement envie de recevoir vos emails, ce qui commence par une acquisition de qualité, et de ne pas laisser s’accumuler des destinataires inactifs dans vos listes.
Continuer à envoyer massivement à des contacts qui n’ouvrent plus depuis des mois, c’est le meilleur moyen de dégrader sa réputation.
Cesser d’envoyer à ces inactifs n’est pas une perte, c’est une bonne manière d’augmenter vos performances.
La délivrabilité est un sujet stratégique, pas seulement technique.
Les outils d’emailing se dotent de plus en plus de fonctionnalités IA, pour la personnalisation, la segmentation ou encore la génération de contenus. Est-ce que cela change vraiment la donne pour la fidélisation, d’après vous ?
Soyons honnêtes : les premières fonctionnalités IA apparues dans les outils emailing relevaient davantage du gadget que de la révolution. Il fallait suivre la tendance, donc les plateformes ont sorti ce qu’il fallait pour ne pas paraître en retard.
Mais en 2026, les usages se précisent et deviennent vraiment intéressants.
Le plus structurant : l’automatisation de l’orchestration
On voit de plus en plus de plateformes proposer à leurs clients de concevoir des messages pour différents objectifs, et de laisser à l’outil le soin de décider quand et à qui les envoyer. La promesse est belle et pas si nouvelle dans sa formulation. C’est le vieux mantra du marketing direct, le bon message à la bonne personne au bon moment, enfin outillé pour se concrétiser à grande échelle (on l’espère).
Un autre sujet majeur : l’IA agentique
L’IA agentique commence à s’intégrer dans les solutions CRM les plus avancées. L’idée : être assisté par des agents autonomes capables de concevoir des campagnes complètes, de la rédaction du message à l’analyse des résultats.
Mais ces agents doivent être cadrés par des règles métier strictes. Les équipes qui les pilotent ont plus que jamais besoin d’une vision stratégique solide et d’un travail sérieux sur la gouvernance : charte éditoriale, charte graphique, définition claire des KPI.
L’IA amplifie ce qui existe, elle ne remplace pas la réflexion et ni des objectifs stratégiques bien définis.
Si vous deviez définir la combinaison idéale de canaux pour fidéliser en 2026, ce serait laquelle, et pourquoi ?
La combinaison idéale n’existe pas. La stratégie d’usage des canaux dépend entièrement du contexte : où se trouvent vos contacts, et quels types d’interactions requiert votre métier ?
Cela dit, sur les canaux de la relation client, je pense qu’il faut prioriser la maturité et les coûts. On mise d’abord sur l’email et le SMS pour tous les usages qui s’y prêtent. Ce sont des canaux éprouvés, maîtrisés, avec un excellent rapport coût/efficacité.
Ensuite, si on manque d’adresses email, si on a besoin de générer de la conversation, ou si on dispose d’une application mobile, on s’intéresse aux autres canaux.
Et, dans tous les cas : il faut tester, mesurer, vérifier ce qui est cohérent pour ses propres contacts. Sans céder aux tendances du moment.
Maîtriser ces canaux et leurs aspects les plus techniques nécessite des compétences qui évoluent vite. Pour quelqu’un qui souhaite se former à l’email marketing ou au CRM en 2026, par où recommanderiez-vous de commencer ? Avez-vous un conseil à partager pour se lancer ?
Je vais commencer par la réponse évidente : suivre le blog et la newsletter de Badsender, c’est un bon point de départ (rires).
Plus sérieusement, se former, à l’heure de l’IA, est relativement simple. Mais pour devenir vraiment expert, il faut savoir sortir des sentiers battus. Cela passe par des articles fouillés, à la marge de l’expertise qu’on est en train de construire. Pas des contenus ultra-génériques conçus pour le référencement.
C’est particulièrement vrai pour la délivrabilité, un domaine sur lequel l’IA est encore souvent à côté de la plaque : les subtilités de réputation, de comportement des FAI, de warm-up d’infrastructure ne se résument pas à quelques grandes règles.
Je recommande donc de suivre des blogs pointus, et surtout de rejoindre les communautés où se passent les vraies discussions d’experts. Pour tout ce qui concerne l’email marketing, le Slack EmailGeeks est pour moi une référence incontournable.
Newsletter
Le métier de Consultant CRM vous intéresse ?
Tout savoir sur le métier de consultant CRM, qui est chargé d’accompagner les entreprises en vue d’optimiser la gestion de leur relation client. Voir la fiche métier Consultant CRMLes meilleurs logiciels Emailing

Sarbacane
Emailing
Optimisez vos campagnes d’emailing et de SMS marketing

HubSpot Emailing
Emailing
Un logiciel d'emailing gratuit intégré au Marketing Hub d'HubSpot

Omnisend
Emailing
Une plateforme d’email marketing pour le e-commerce
E-commerce : les 100 marques les plus performantes en France
En 2025, le e-commerce a continué de progresser en France. Mais les entreprises étrangères restent celles qui génèrent le plus haut chiffre d’affaires.
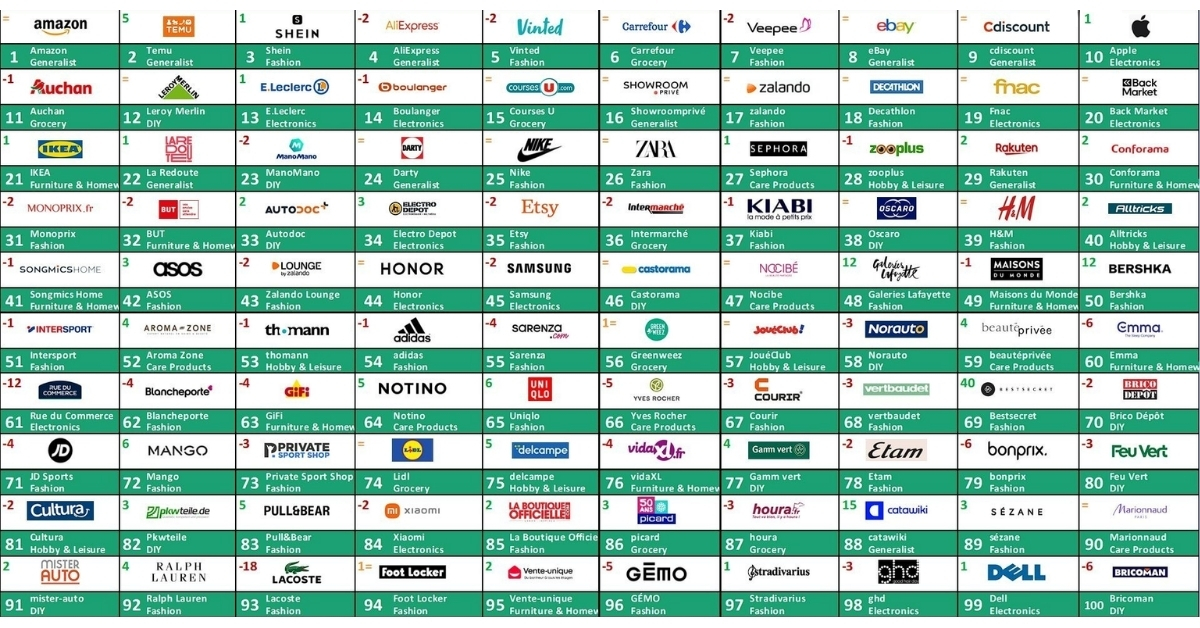
ECDB, base de données en ligne spécialisée dans les statistiques du e-commerce, a dévoilé le classement des 100 entreprises les plus performantes du secteur en France, sur l’année 2025. La liste, partagée par le directeur e-commerce de L’Oréal Mikael Brakker, se base sur le chiffre d’affaires net généré en ligne en France. Voici le classement complet !
Temu, Shein et AliExpress dans le top 5
Amazon semble indétrônable. La firme fondée par Jeff Bezos se classe invariablement en tête des classements e-commerce, et celui-ci ne fait pas exception. L’an dernier, nous notions également une forte percée des sociétés ultra low cost. En 2025, la tendance s’est poursuivie et même accentuée : Temu, Shein et AliExpress trustent respectivement les 2e, 3e et 4e positions. Les plateformes spécialisées dans la seconde main résistent toutefois : Vinted est 5e et eBay conserve sa 8e place.
Voici les 10 marques e-commerce ayant généré le chiffre d’affaires le plus élevé en France l’an passé :
- Amazon (=)
- Temu (+5)
- Shein (+1)
- AliExpress (-2)
- Vinted (-2)
- Carrefour (=)
- Veepee (-2)
- eBay (=)
- Cdiscount (=)
- Apple (+1)
De leur côté, les acteurs français représentent plus de la moitié du top 100 (56 entreprises). Mais cette forte présence masque toutefois un déséquilibre : les acteurs français sont peu dominants dans les premières positions et restent principalement solides dans des secteurs où la concurrence étrangère est plus difficile. C’est le cas de l’alimentaire, qui reste majoritairement contrôlé par des acteurs locaux grâce à leur logistique de proximité et à des usages comme le drive ou le click & collect. Ce secteur offre ainsi des revenus récurrents et relativement prévisibles.
En France, le e-commerce poursuit sa progression
De manière générale, le e-commerce se porte bien en France. Il atteint 68,3 milliards d’euros en 2025 (+5,9 %), avec une dynamique plus marquée pour les leaders : le Top 10 progresse de +12,5 % contre +8,7 % pour l’ensemble du Top 100.
Dans le détail, certains secteurs dominent largement le classement. La mode reste de loin le segment le plus représenté, portée à la fois par des plateformes (Vinted, Zalando) et des marques internationales, mais aussi marquée par une forte concurrence et une instabilité des positions. À l’inverse, le secteur du high-tech apparaît plus stabilisé, dominé par quelques acteurs historiques et fortement dépendant des logiques de prix et des marketplaces.
Cette place centrale des marketplaces dépasse les spécificités sectorielles et s’impose comme une dynamique structurante du e-commerce. Ces plateformes captent désormais l’essentiel de la découverte produit. Le e-commerce repose ainsi en grande partie sur la capacité à s’intégrer dans ces écosystèmes.
Google Actualités
Flipboard
Les meilleures marketplaces

Facebook Marketplace
Marketplaces
La marketplace de Facebook pour vendre vos produits

Fnac Marketplace
Marketplaces
Une solution en ligne pour vendre sur le site Fnac

Rue du Commerce Marketplace
Marketplaces
Une plateforme en ligne pour mettre en vente ses produits sur Rue du Commerce
Voir les formations
Trouvez une formation dans le digital
Voir les offres d’emploi
Trouvez un emploi dans le digital
Envie de parler le même langage que vos collègues ?
On vous aide à avoir les bonnes références
valeur des marque par Tommasso STELLA
- Olivier Kahn
- Blog
Profil
La valeur de la marque : procédé et méthodes de valorisation.
Par Tommaso Stella, Avocat.
2392 lectures 1re Parution: 5 /5

Explorer : # propriété intellectuelle # valorisation des marques # actif immatériel # méthode d'évaluation